Domain handybild.de kaufen?
Wir ziehen mit dem Projekt
handybild.de um.
Sind Sie am Kauf der Domain
handybild.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain handybild.de kaufen?
Was ist das bilanzielle Eigenkapital?
Das bilanzielle Eigenkapital ist der Teil des Gesamtkapitals eines Unternehmens, der den Eigentümern gehört und in der Bilanz ausgewiesen wird. Es setzt sich aus dem Grundkapital, den Gewinnrücklagen, den Kapitalrücklagen und weiteren Eigenkapitalpositionen zusammen. Das bilanzielle Eigenkapital dient als Sicherheitspolster für Gläubiger und Investoren und zeigt die finanzielle Stabilität und Solidität eines Unternehmens. Es ist wichtig für die Bewertung der finanziellen Gesundheit eines Unternehmens und kann auch als Kennzahl für die Eigenkapitalrendite herangezogen werden. Unternehmen streben in der Regel danach, ihr bilanzielles Eigenkapital zu stärken, um langfristig erfolgreich zu sein. **
Wann liegt eine bilanzielle Überschuldung vor?
Eine bilanzielle Überschuldung liegt vor, wenn das Eigenkapital eines Unternehmens negativ ist und somit die Verbindlichkeiten höher sind als die Vermögenswerte. Dies kann dazu führen, dass das Unternehmen seine Schulden nicht mehr bedienen kann und zahlungsunfähig wird. In der Bilanz wird die Überschuldung durch eine negative Eigenkapitalquote oder eine Überschuldungsbilanz deutlich. Unternehmen sollten frühzeitig Maßnahmen ergreifen, um eine bilanzielle Überschuldung zu vermeiden, da dies ernsthafte Konsequenzen für die Geschäftstätigkeit haben kann. Es ist wichtig, regelmäßig die Finanzsituation des Unternehmens zu überprüfen und gegebenenfalls rechtzeitig Gegenmaßnahmen zu ergreifen. **

Ähnliche Suchbegriffe für Bilanzielle Kosten
Top-Angebote
Produkte zum Begriff Bilanzielle Kosten:
-
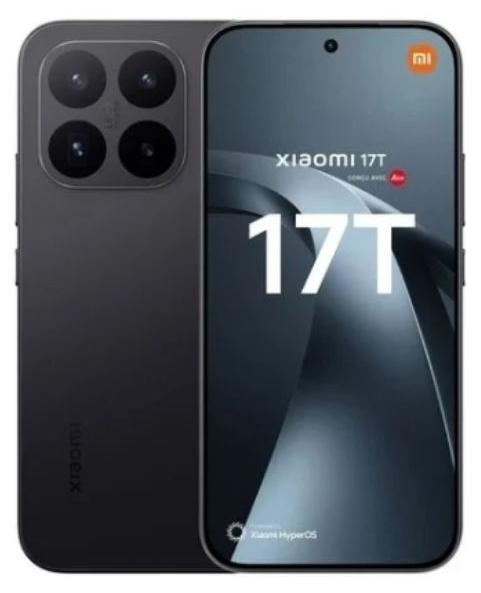
Xiaomi 17T Smartphone - Mobiltelefon - 512 GBLeica professionelle Dreifachkamera Die Hauptkamera besteht aus einem 23-mm-Leica-Objektiv mit 50-Megapixel-Light-Fusion-800-Sensor ( 1/1,55 Zoll), einer Blende von f/1.7 und optischer Bildstabilisierung (OIS). Die 15-mm-Leica-Ultraweitwinkelkamera bietet 12 Megapixel und eine Blende von f/2.2, während das 115-mm-Leica-Teleobjektiv 50 Megapixel mit OIS und einer Blende von f/3.0 liefert. Der Sensor zeichnet sich durch einen hohen Dynamikumfang von 13,2 EV , 2,0 µm große 4-in-1-Superpixel und natives HDR aus, um Licht und Schatten in jeder Szene detailreicher einzufangen.Leica Summilux optisches ObjektivDas Leica Summilux Objektiv bietet eine große Blendenöffnung und eine herausragende optische Leistung. In Kombination mit einem hochpräzisen 1G+6P Hybridobjektiv mit Leica UltraPure Optikdesign liefert es klare und brillante Bilder. Dank des hochpräzisen Mehrschichtvergütungsverfahrens , das Antireflexbeschichtungen und einen spinbeschichteten IR-Filter umfasst, werden interne Reflexione569,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
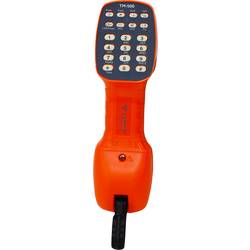
Test-Telefon 52062073 Tempo Communications TM-500i TelekommunikationErgonomisch geformtes Testtelefon für die Installation und Unterhaltung von Sprach-Service auf Analogleitungen. Das Gerät arbeitet ohne Batterie (Versorgung über die Telefonleitung) mit einem Hochimpedanz-Monitor, der Daten- und DSL-sicher ist. Polaritätstest, Schnellwahl und Impulswahl gehören zum Leistungsumfang. Durch den mitgelieferten Kopfhörer ist Freisprechen möglich. Das TM-500 bietet Sicherheit durch Überspannungs- und Überstromanzeige.186,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Test-Telefon 52063087 Tempo Communications TM-700i TelekommunikationDas TM-700 dient Technikern bei der Installation und Unterhaltung von analogen Leitungen für Sprachservice. Es ist DSL-kompatibel im Monitor- wie im Sprachbetrieb. Die LCD-Anzeige vereinfacht das Ablesen von Polarität, Spannung, Strom und Wählfrequenzen und zeigt letzte Rufnummern und die Nummern für die Schnellwahl an. Für einen sicheren Betrieb wird Überspannung und Überstrom angezeigt. Weitere Extras sind der Intercom-Modus (Gegensprechen), eingebauter Tongenerator für die Leitungsidentifizierung und DTMF-Detektion und Messung. Durch den mitgelieferten Kopfhörer ist Freisprechen möglich.293,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen verschiedene bilanzielle Bewertungsmethoden das Eigenkapital eines Unternehmens?
Verschiedene bilanzielle Bewertungsmethoden können das Eigenkapital eines Unternehmens unterschiedlich ausweisen, je nachdem ob sie zum Beispiel den Marktwert oder den Anschaffungswert von Vermögenswerten berücksichtigen. Dadurch kann das Eigenkapital höher oder niedriger ausfallen, was Auswirkungen auf die Finanzkennzahlen und die Bewertung des Unternehmens haben kann. Die Wahl der Bewertungsmethoden beeinflusst somit die Transparenz und Vergleichbarkeit der Bilanz. **
-
Wie wirkt sich die bilanzielle Abschreibung auf das Gesamtergebnis aus?
Die bilanzielle Abschreibung wirkt sich direkt auf das Gesamtergebnis eines Unternehmens aus, da sie einen direkten Einfluss auf den Gewinn hat. Durch die Abschreibung wird der Wert des Anlagevermögens über die Nutzungsdauer verteilt, was zu einem geringeren Gewinn in der Gewinn- und Verlustrechnung führt. Dadurch sinkt das Gesamtergebnis des Unternehmens. Die Abschreibung hat somit Auswirkungen auf die Profitabilität und die finanzielle Gesundheit des Unternehmens. Es handelt sich dabei um einen Buchungsvorgang, der keinen direkten Cashflow-Effekt hat, sondern lediglich die Darstellung des Unternehmensvermögens in der Bilanz beeinflusst. **
-
Wie beeinflussen verschiedene bilanzielle Maßnahmen die finanzielle Gesundheit eines Unternehmens?
Verschiedene bilanzielle Maßnahmen wie z.B. Abschreibungen, Rückstellungen oder Bewertung von Vermögenswerten können das Eigenkapital und die Liquidität eines Unternehmens beeinflussen. Eine konservative Bilanzpolitik kann die finanzielle Gesundheit stärken, während aggressive Maßnahmen das Risiko von Insolvenz erhöhen können. Eine transparente und konsistente Bilanzierung ist entscheidend für das Vertrauen der Investoren und Gläubiger in die finanzielle Stabilität des Unternehmens. **
-
Was ist die Bedeutung des Jahresabschlusses und wie werden bilanzielle Sachverhalte geklärt?
Der Jahresabschluss ist ein wichtiger Bestandteil der externen Rechnungslegung eines Unternehmens. Er gibt einen Überblick über die finanzielle Lage und die Geschäftsentwicklung eines Unternehmens während eines Geschäftsjahres. Bilanzielle Sachverhalte werden in der Regel durch die Anwendung von Rechnungslegungsstandards und -richtlinien geklärt, die die Bewertung und Darstellung von Vermögenswerten, Schulden, Eigenkapital, Erträgen und Aufwendungen regeln. **

Warum stehen die kalkulatorische Abschreibung auf der Ertragsseite und die bilanzielle Abschreibung auf der Aufwandsseite?
Die kalkulatorische Abschreibung wird auf der Ertragsseite ausgewiesen, da sie den Werteverzehr eines Vermögensgegenstandes in der Gewinn- und Verlustrechnung berücksichtigt und somit die betrieblichen Erträge mindert. Die bilanzielle Abschreibung hingegen wird auf der Aufwandsseite ausgewiesen, da sie den Werteverzehr eines Vermögensgegenstandes in der Bilanz darstellt und somit den Gewinn mindert. **
Wie können Unternehmen die Effizienz ihrer Telefon-Kommunikation verbessern und Kosten senken?
Unternehmen können die Effizienz ihrer Telefon-Kommunikation verbessern, indem sie auf VoIP-Technologie umsteigen, die Kosten senken und die Flexibilität erhöhen. Außerdem können sie regelmäßige Schulungen für Mitarbeiter anbieten, um die Kommunikationsfähigkeiten zu verbessern und Missverständnisse zu reduzieren. Die Implementierung eines CRM-Systems kann auch helfen, die Kundeninteraktion zu optimieren und die Effizienz der Telefon-Kommunikation zu steigern. **
Top-Angebote
Produkte zum Begriff Bilanzielle Kosten:
-
Xiaomi 17T Smartphone - Mobiltelefon - 512 GBLeica professionelle Dreifachkamera Die Hauptkamera besteht aus einem 23-mm-Leica-Objektiv mit 50-Megapixel-Light-Fusion-800-Sensor ( 1/1,55 Zoll), einer Blende von f/1.7 und optischer Bildstabilisierung (OIS). Die 15-mm-Leica-Ultraweitwinkelkamera bietet 12 Megapixel und eine Blende von f/2.2, während das 115-mm-Leica-Teleobjektiv 50 Megapixel mit OIS und einer Blende von f/3.0 liefert. Der Sensor zeichnet sich durch einen hohen Dynamikumfang von 13,2 EV , 2,0 µm große 4-in-1-Superpixel und natives HDR aus, um Licht und Schatten in jeder Szene detailreicher einzufangen.Leica Summilux optisches ObjektivDas Leica Summilux Objektiv bietet eine große Blendenöffnung und eine herausragende optische Leistung. In Kombination mit einem hochpräzisen 1G+6P Hybridobjektiv mit Leica UltraPure Optikdesign liefert es klare und brillante Bilder. Dank des hochpräzisen Mehrschichtvergütungsverfahrens , das Antireflexbeschichtungen und einen spinbeschichteten IR-Filter umfasst, werden interne Reflexione569,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist das bilanzielle Eigenkapital?
Das bilanzielle Eigenkapital ist der Teil des Gesamtkapitals eines Unternehmens, der den Eigentümern gehört und in der Bilanz ausgewiesen wird. Es setzt sich aus dem Grundkapital, den Gewinnrücklagen, den Kapitalrücklagen und weiteren Eigenkapitalpositionen zusammen. Das bilanzielle Eigenkapital dient als Sicherheitspolster für Gläubiger und Investoren und zeigt die finanzielle Stabilität und Solidität eines Unternehmens. Es ist wichtig für die Bewertung der finanziellen Gesundheit eines Unternehmens und kann auch als Kennzahl für die Eigenkapitalrendite herangezogen werden. Unternehmen streben in der Regel danach, ihr bilanzielles Eigenkapital zu stärken, um langfristig erfolgreich zu sein. **
-
Wann liegt eine bilanzielle Überschuldung vor?
Eine bilanzielle Überschuldung liegt vor, wenn das Eigenkapital eines Unternehmens negativ ist und somit die Verbindlichkeiten höher sind als die Vermögenswerte. Dies kann dazu führen, dass das Unternehmen seine Schulden nicht mehr bedienen kann und zahlungsunfähig wird. In der Bilanz wird die Überschuldung durch eine negative Eigenkapitalquote oder eine Überschuldungsbilanz deutlich. Unternehmen sollten frühzeitig Maßnahmen ergreifen, um eine bilanzielle Überschuldung zu vermeiden, da dies ernsthafte Konsequenzen für die Geschäftstätigkeit haben kann. Es ist wichtig, regelmäßig die Finanzsituation des Unternehmens zu überprüfen und gegebenenfalls rechtzeitig Gegenmaßnahmen zu ergreifen. **
-
Wie beeinflussen verschiedene bilanzielle Bewertungsmethoden das Eigenkapital eines Unternehmens?
Verschiedene bilanzielle Bewertungsmethoden können das Eigenkapital eines Unternehmens unterschiedlich ausweisen, je nachdem ob sie zum Beispiel den Marktwert oder den Anschaffungswert von Vermögenswerten berücksichtigen. Dadurch kann das Eigenkapital höher oder niedriger ausfallen, was Auswirkungen auf die Finanzkennzahlen und die Bewertung des Unternehmens haben kann. Die Wahl der Bewertungsmethoden beeinflusst somit die Transparenz und Vergleichbarkeit der Bilanz. **
-
Wie wirkt sich die bilanzielle Abschreibung auf das Gesamtergebnis aus?
Die bilanzielle Abschreibung wirkt sich direkt auf das Gesamtergebnis eines Unternehmens aus, da sie einen direkten Einfluss auf den Gewinn hat. Durch die Abschreibung wird der Wert des Anlagevermögens über die Nutzungsdauer verteilt, was zu einem geringeren Gewinn in der Gewinn- und Verlustrechnung führt. Dadurch sinkt das Gesamtergebnis des Unternehmens. Die Abschreibung hat somit Auswirkungen auf die Profitabilität und die finanzielle Gesundheit des Unternehmens. Es handelt sich dabei um einen Buchungsvorgang, der keinen direkten Cashflow-Effekt hat, sondern lediglich die Darstellung des Unternehmensvermögens in der Bilanz beeinflusst. **
Ähnliche Suchbegriffe für Bilanzielle Kosten
-
Test-Telefon 52062073 Tempo Communications TM-500i TelekommunikationErgonomisch geformtes Testtelefon für die Installation und Unterhaltung von Sprach-Service auf Analogleitungen. Das Gerät arbeitet ohne Batterie (Versorgung über die Telefonleitung) mit einem Hochimpedanz-Monitor, der Daten- und DSL-sicher ist. Polaritätstest, Schnellwahl und Impulswahl gehören zum Leistungsumfang. Durch den mitgelieferten Kopfhörer ist Freisprechen möglich. Das TM-500 bietet Sicherheit durch Überspannungs- und Überstromanzeige.186,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Test-Telefon 52063087 Tempo Communications TM-700i TelekommunikationDas TM-700 dient Technikern bei der Installation und Unterhaltung von analogen Leitungen für Sprachservice. Es ist DSL-kompatibel im Monitor- wie im Sprachbetrieb. Die LCD-Anzeige vereinfacht das Ablesen von Polarität, Spannung, Strom und Wählfrequenzen und zeigt letzte Rufnummern und die Nummern für die Schnellwahl an. Für einen sicheren Betrieb wird Überspannung und Überstrom angezeigt. Weitere Extras sind der Intercom-Modus (Gegensprechen), eingebauter Tongenerator für die Leitungsidentifizierung und DTMF-Detektion und Messung. Durch den mitgelieferten Kopfhörer ist Freisprechen möglich.293,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Faulhaber, Marcus: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , 100 klausurtypische Aufgaben und Lösungen. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 5., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20230516, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Klausurentraining Weiterbildung - für Betriebswirte, Fachwirte, Fachkaufleute und Meister##, Autoren: Faulhaber, Marcus, Edition: NED, Auflage: 23005, Auflage/Ausgabe: 5., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 252, Keyword: Budget; Controlling; Deckungsbeitrag; Kalkulation; Kalkulationsverfahren; Kennzahlen; Kiehl; Klausuraufgaben; Kosten; Kostenarten; Kostenartenrechnung; Abgrenzungsrechnung; Betriebsstatistik; Betriebswirt; Bewertung; Erfolgsrechnung; Ergebnisrechnung; Fachkaufmann; Fachwirt; Gemeinkosten; Gesamtkostenverfahren; Kontrollrechnung; Kostenträgerstückrechnung; Kostenverläufe; Lehrbuch; Leistungsverrechnung; Meister; Plankostenrechnung; Deckungsbeitragsrechnung; Kostenmanagement; Kostenrechnung; Kostenstellen; Kostenstellenrechnung; Kostenträgerrechnung; Prozesskostenrechnung; Prüfung; Teilkostenrechnung; Vollkostenrechnung; Wagniskosten; Weiterbil, Fachschema: Finanz~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Rechnungswesen, Fachkategorie: Rechnungswesen: Lehrbücher, Handbücher~Finanzen~Berufsausbildung~Unterricht und Didaktik: Berufsausbildung, Region: Deutschland, Bildungszweck: Für die Erwachsenenbildung: Zwischenstufen~Lehrbuch, Skript~Für die Berufsbildung, Altersempfehlung / Lesealter: 23, Genaues Alter: ERW, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Kosten- und Leistungsrechnung, Thema: Verstehen, Schulform: ERW, Text Sprache: ger, Seitenanzahl: 252, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 252 Blätter, Länge: 228, Breite: 158, Höhe: 17, Gewicht: 394, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Beinhaltet: B0000064218001 V14550-978-3-470-634- B0000064218002 V14550-978-3-470-634-2, Vorgänger: 2050827, Vorgänger EAN: 9783470634548 9783470634531 9783470634524 9783470634517, Alternatives Format EAN: 9783470012315, eBook EAN: 9783470012315, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Schulform: Erwachsenenbildung, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , Alle Verfahren und Systeme auf einen Blick, Kostenrechnung für Studium, Controlling und Praxis: Kalkulation, Deckungsbeitrag, Plankostenrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3. aktualisierte und überarbeitete Auflage 2022, Erscheinungsjahr: 20220818, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Auflage: 22003, Auflage/Ausgabe: 3. aktualisierte und überarbeitete Auflage 2022, Seitenzahl/Blattzahl: 487, Keyword: Cashflow; Finanzplanung; Kostenarten; Kostenrechnung; Kostenstellung; Kostenträger; Leistungsrechnung; Liquidität; Plankosten; Wirtschaftlichkeit, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Kosten- und Leistungsrechnung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 239, Breite: 167, Höhe: 27, Gewicht: 824, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783648079294 9783648024577, eBook EAN: 9783648165713 9783648165706, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 3957239,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen verschiedene bilanzielle Maßnahmen die finanzielle Gesundheit eines Unternehmens?
Verschiedene bilanzielle Maßnahmen wie z.B. Abschreibungen, Rückstellungen oder Bewertung von Vermögenswerten können das Eigenkapital und die Liquidität eines Unternehmens beeinflussen. Eine konservative Bilanzpolitik kann die finanzielle Gesundheit stärken, während aggressive Maßnahmen das Risiko von Insolvenz erhöhen können. Eine transparente und konsistente Bilanzierung ist entscheidend für das Vertrauen der Investoren und Gläubiger in die finanzielle Stabilität des Unternehmens. **
-
Was ist die Bedeutung des Jahresabschlusses und wie werden bilanzielle Sachverhalte geklärt?
Der Jahresabschluss ist ein wichtiger Bestandteil der externen Rechnungslegung eines Unternehmens. Er gibt einen Überblick über die finanzielle Lage und die Geschäftsentwicklung eines Unternehmens während eines Geschäftsjahres. Bilanzielle Sachverhalte werden in der Regel durch die Anwendung von Rechnungslegungsstandards und -richtlinien geklärt, die die Bewertung und Darstellung von Vermögenswerten, Schulden, Eigenkapital, Erträgen und Aufwendungen regeln. **
-
Warum stehen die kalkulatorische Abschreibung auf der Ertragsseite und die bilanzielle Abschreibung auf der Aufwandsseite?
Die kalkulatorische Abschreibung wird auf der Ertragsseite ausgewiesen, da sie den Werteverzehr eines Vermögensgegenstandes in der Gewinn- und Verlustrechnung berücksichtigt und somit die betrieblichen Erträge mindert. Die bilanzielle Abschreibung hingegen wird auf der Aufwandsseite ausgewiesen, da sie den Werteverzehr eines Vermögensgegenstandes in der Bilanz darstellt und somit den Gewinn mindert. **
-
Wie können Unternehmen die Effizienz ihrer Telefon-Kommunikation verbessern und Kosten senken?
Unternehmen können die Effizienz ihrer Telefon-Kommunikation verbessern, indem sie auf VoIP-Technologie umsteigen, die Kosten senken und die Flexibilität erhöhen. Außerdem können sie regelmäßige Schulungen für Mitarbeiter anbieten, um die Kommunikationsfähigkeiten zu verbessern und Missverständnisse zu reduzieren. Die Implementierung eines CRM-Systems kann auch helfen, die Kundeninteraktion zu optimieren und die Effizienz der Telefon-Kommunikation zu steigern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.